청약통장 전환 — 옛 통장 111만 개, 기한은 2027년 9월 30일
?
청약예금·청약부금·청약저축은 2015년 9월에 신규 가입이 끊겼습니다. 그런데 아직 1,110,033개가 남아 있습니다. 이 통장을 주택청약종합저축으로 바꿀 수 있는 기한이 2027년 9월 30일입니다. 원래 2026년 9월 30일이었는데 1년 연장됐습니다.
← 밀어서 넘기기 →
지금 남아 있는 옛 통장
| 종류 | 1순위 | 2순위 | 합계 | 1순위 비중 |
|---|---|---|---|---|
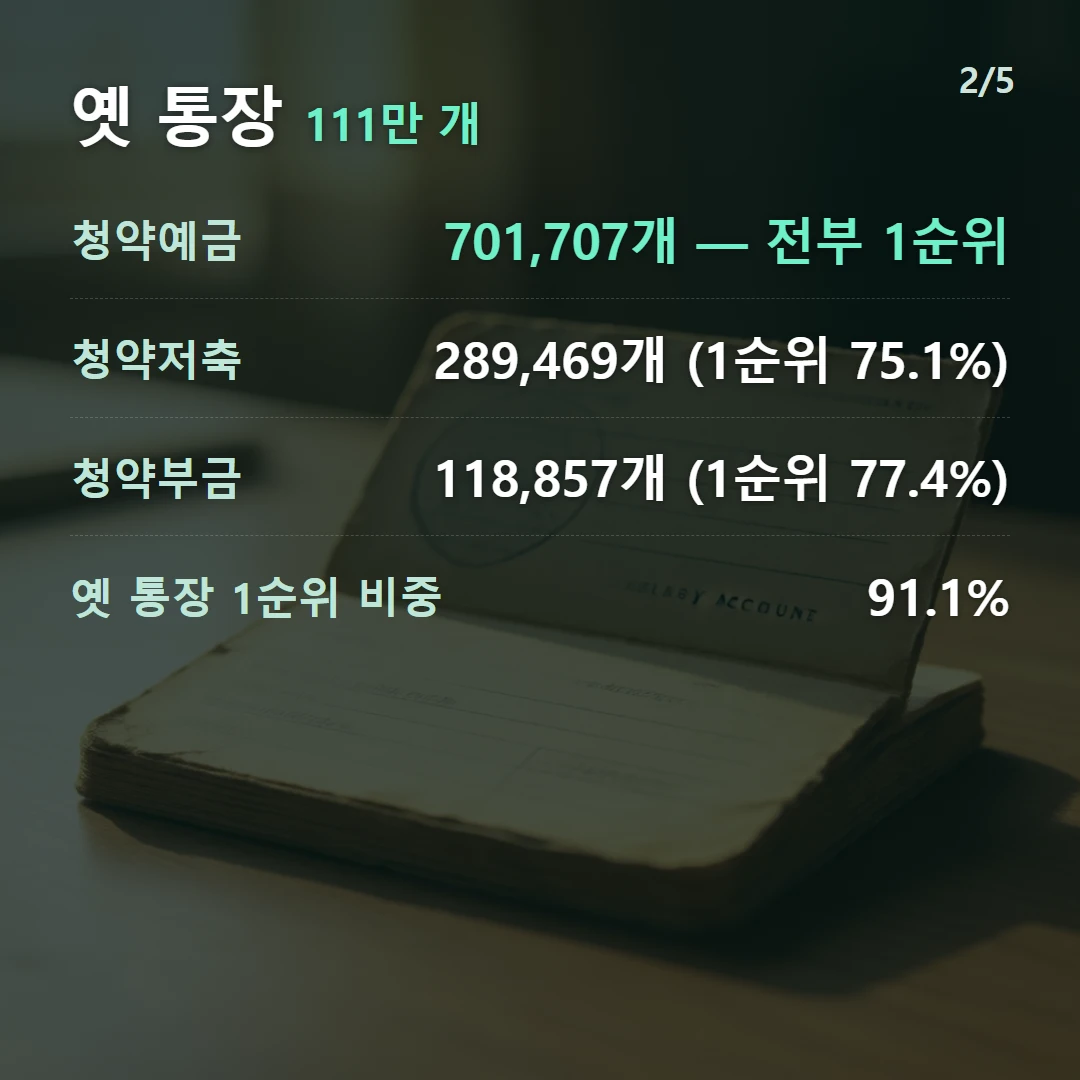
| 청약예금 | 701,707 | 0 | 701,707 | 100% |
| 청약저축 | 217,267 | 72,202 | 289,469 | 75.1% |
| 청약부금 | 92,043 | 26,814 | 118,857 | 77.4% |
| 옛 통장 합계 | 1,011,017 | 99,016 | 1,110,033 | 91.1% |
| 주택청약종합저축 | 15,526,661 | 9,137,131 | 24,663,792 | 63.0% |
2026년 7월 기준입니다. 옛 통장은 91.1%가 1순위입니다. 11년 이상 묵은 통장이라 당연한 결과지만, 종합저축(63.0%)과 비교하면 차이가 큽니다. 청약예금은 701,707개가 전부 1순위입니다.
즉 옛 통장을 가진 사람은 대부분 1순위 자격을 이미 갖고 있습니다. 문제는 그 1순위로 신청할 수 있는 주택이 제한된다는 것입니다.
← 밀어서 넘기기 →
옛 통장은 반쪽만 열려 있습니다
| 통장 | 청약 가능 주택 |
|---|---|
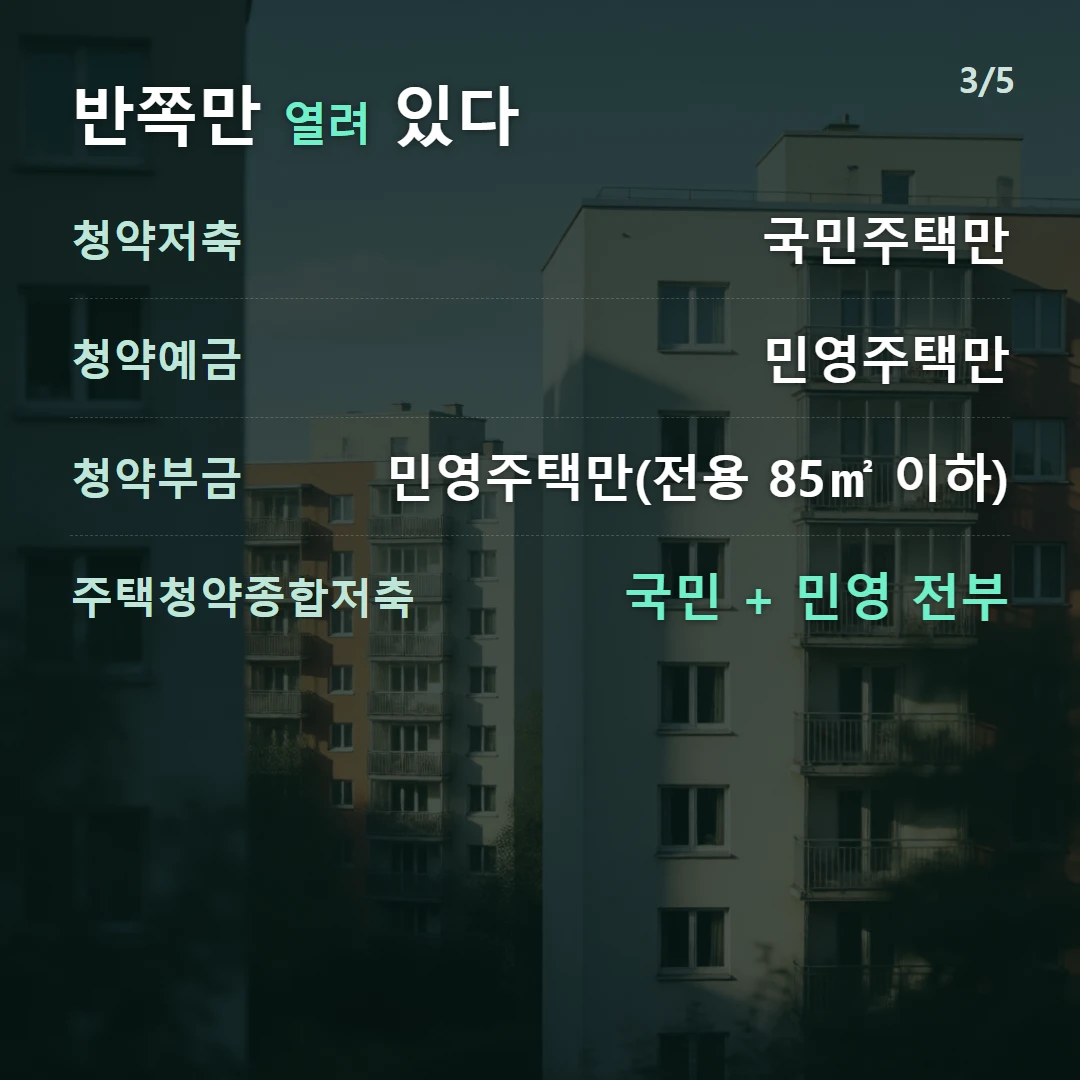
| 청약저축 | 국민주택만 |
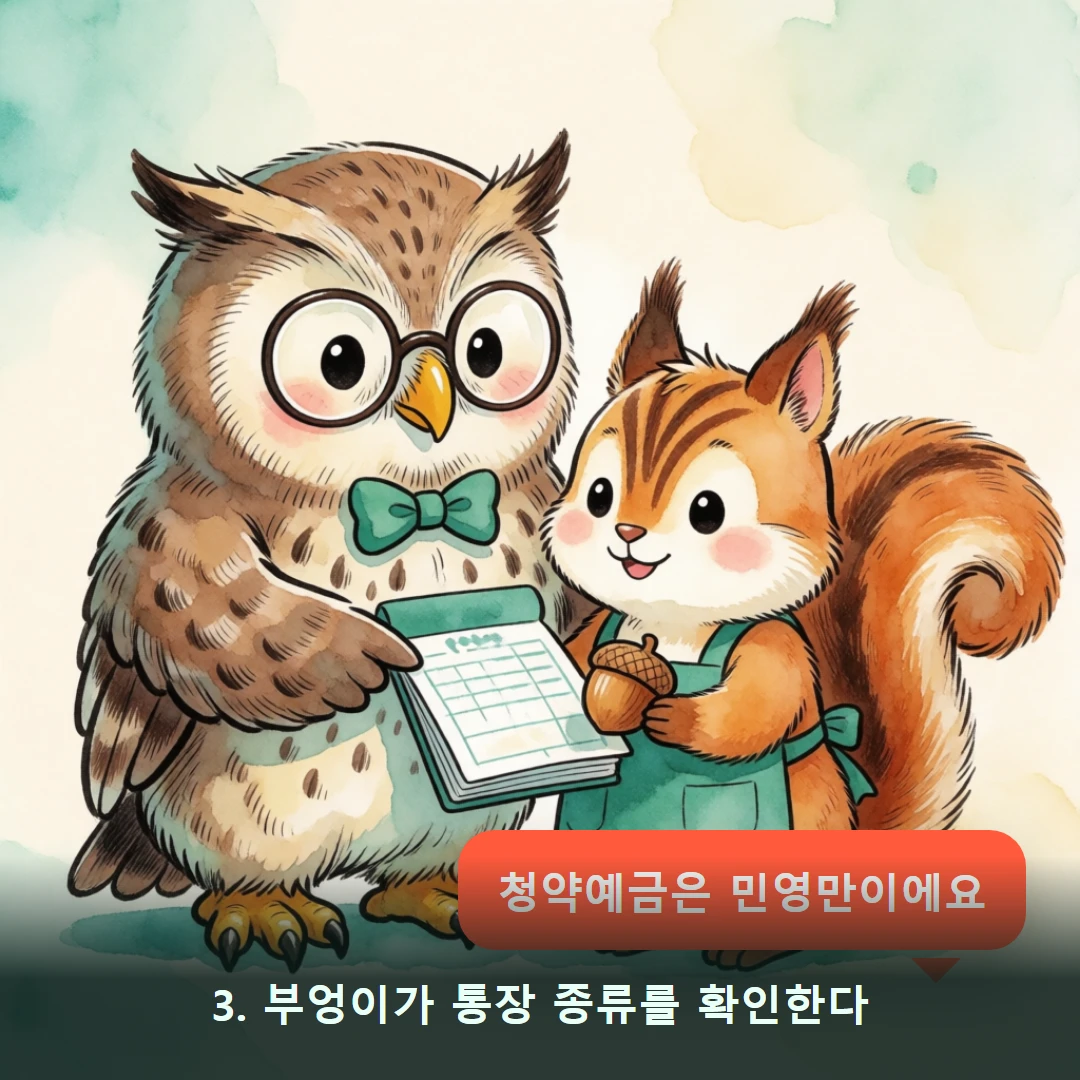
| 청약예금 | 민영주택만 |
| 청약부금 | 민영주택만(전용 85㎡ 이하) |
| 주택청약종합저축 | 국민주택 + 민영주택 전부 |
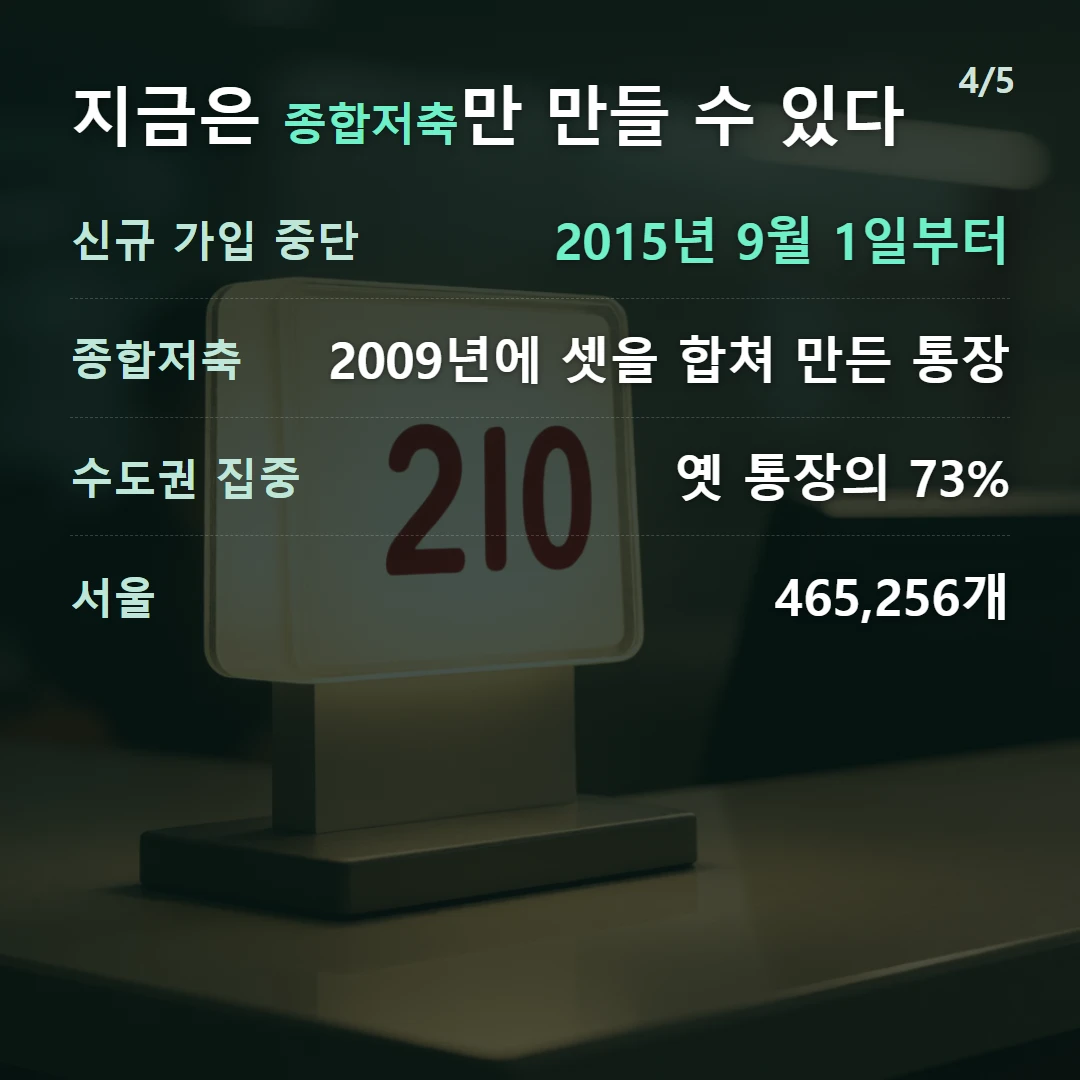
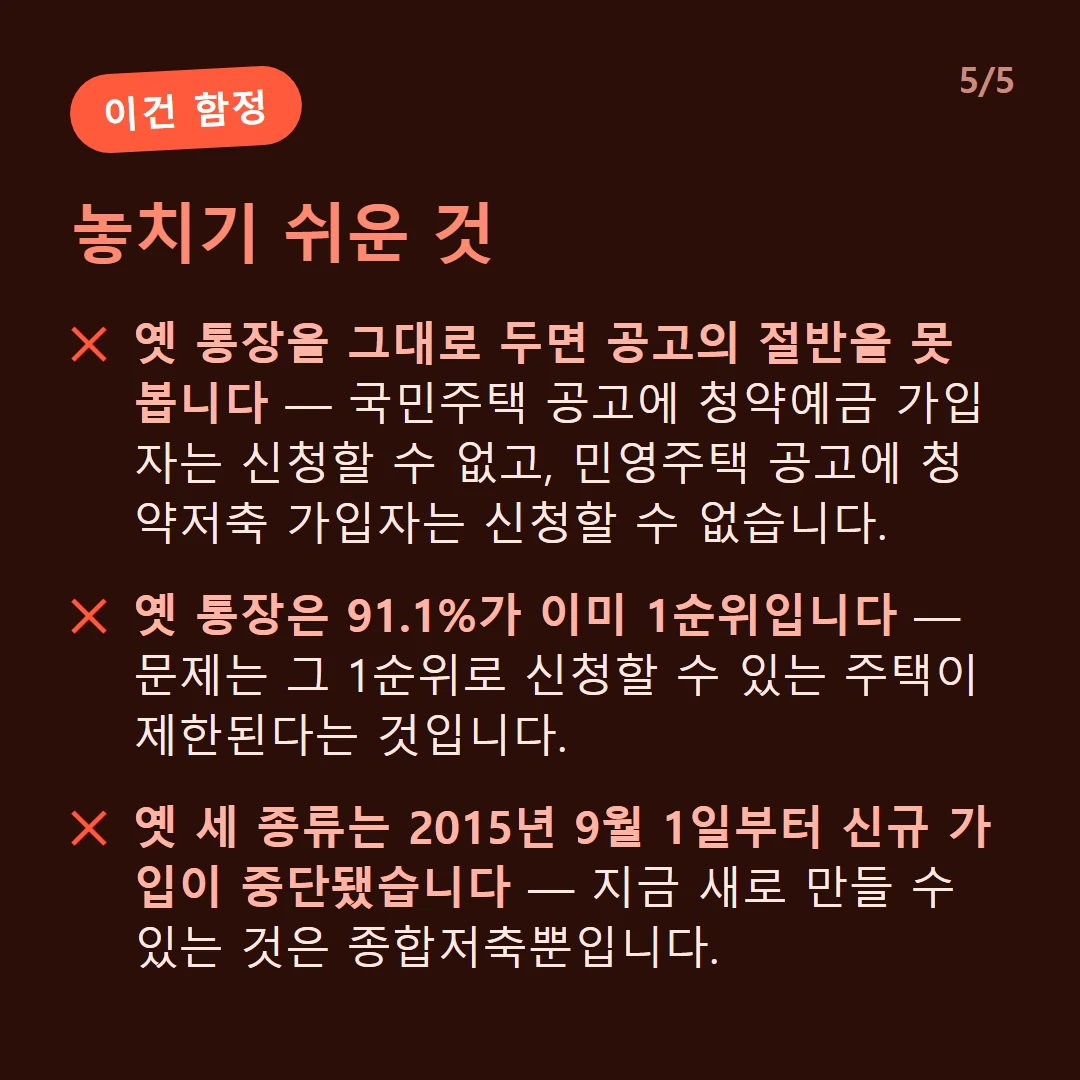
종합저축은 2009년에 이 셋을 합쳐 만든 통장입니다. 그래서 2015년 9월 1일부터 옛 세 종류는 신규 가입이 중단됐고, 지금 새로 만들 수 있는 것은 종합저축뿐입니다.
옛 통장을 그대로 두면 공고의 절반을 못 봅니다. 국민주택 공고가 떴을 때 청약예금 가입자는 신청할 수 없고, 민영주택 공고가 떴을 때 청약저축 가입자는 신청할 수 없습니다.
수도권에 73%가 몰려 있습니다
| 지역 | 전체 계좌 | 1순위 비중 | 옛 통장 |
|---|---|---|---|
| 경기 | 7,056,086 | 68.7% | 348,107 |
| 서울 | 6,280,118 | 65.4% | 465,256 |
| 인천 | 1,473,020 | 67.8% | 51,920 |
| 부산 | 1,648,154 | 53.2% | 50,408 |
| 경남 | 1,291,598 | 56.0% | 29,906 |
| 대구 | 1,119,312 | 60.8% | 30,061 |
| 충남 | 910,489 | 62.7% | 19,318 |
| 경북 | 925,955 | 56.3% | 12,769 |
| 대전 | 782,789 | 68.3% | 27,387 |
| 전북 | 721,026 | 65.6% | 15,091 |
| 광주 | 717,627 | 61.6% | 12,208 |
| 충북 | 693,927 | 62.2% | 10,768 |
| 전남 | 619,164 | 60.8% | 8,791 |
| 강원 | 589,572 | 64.1% | 8,220 |
| 울산 | 510,463 | 55.5% | 11,706 |
| 제주 | 247,296 | 66.2% | 4,299 |
| 세종 | 187,229 | 69.8% | 3,818 |
서울 465,256개와 경기 348,107개를 더하면 81만 개, 전체 옛 통장의 73%입니다. 서울은 전체 계좌 수로는 경기보다 적은데 옛 통장은 더 많습니다. 오래 산 사람이 많은 쪽에 묵은 통장이 남아 있다는 뜻입니다.
1순위 비중은 세종(69.8%)·경기(68.7%)·대전(68.3%)이 높고 부산(53.2%)이 가장 낮습니다. 부산은 전체 계좌가 164만 개로 세 번째로 많은데 절반 가까이가 2순위입니다.
전환 허용 뒤 줄어드는 속도가 1.76배가 됐습니다
2024년 10월 1일부터 옛 통장을 종합저축으로 전환할 수 있게 됐습니다. 그 전후로 옛 통장이 줄어드는 속도가 달라졌습니다.
| 구간 | 월평균 감소 |
|---|---|
| 2023년 7월 → 2024년 9월(전환 허용 전) | 6,220개 |
| 2024년 10월 → 2026년 7월(전환 허용 후) | 10,924개 |
1.76배 빨라졌습니다. 다만 이 감소에는 전환뿐 아니라 해지·당첨 사용도 섞여 있어 전부 전환으로 옮겨간 것이라고는 말할 수 없습니다.
시점별 숫자로 보면 이렇습니다.
| 시점 | 옛 통장 | 종합저축 | 전체 |
|---|---|---|---|
| 2015년 9월(신규 중단) | 2,353,669 | 17,092,794 | 19,446,463 |
| 2024년 1월 | 1,417,998 | 25,561,376 | 26,979,374 |
| 2024년 10월(전환 시작) | 1,339,435 | 25,380,107 | 26,719,542 |
| 2025년 7월 | 1,256,433 | 25,109,868 | 26,366,301 |
| 2026년 7월 | 1,110,033 | 24,663,792 | 25,773,825 |
이 속도가 유지되면 2027년 9월 기한까지 15만 개가 더 줄어도 약 95만 개가 남습니다. 기한이 끝날 때 100만 개 가까이가 전환하지 못한 채 남을 가능성이 있습니다.
청약통장 전체는 2022년 6월이 정점이었습니다
| 시점 | 전체 계좌 |
|---|---|
| 2015년 1월 | 11,748,128 |
| 2018년 1월 | 23,071,964 |
| 2022년 6월(정점) | 28,599,279 |
| 2026년 7월 | 25,773,825 |
정점에서 282만 개, 약 10%가 줄었습니다. 2015년부터 2022년까지 두 배 넘게 늘었던 흐름이 꺾인 자리입니다. 청약 경쟁률에서 본 미달 증가와 같은 시기입니다.
전환할 때 알아야 할 것
전환하면 기존 가입기간과 납입실적이 전부 그대로 넘어오지는 않습니다.
- 원래 청약할 수 있었던 주택 유형 — 기존 가입기간·납입실적을 그대로 인정합니다.
- 전환으로 새로 열린 주택 유형 — 전환한 뒤부터의 기간만 인정합니다.
예를 들어 청약예금(민영주택만) 가입자가 전환하면, 민영주택에는 20년 가입기간이 그대로 인정되지만 새로 열린 국민주택에는 전환일부터 셉니다. 전환이 늦어질수록 새로 열린 쪽에서 불리해집니다. 기한이 2027년 9월 30일이라고 해서 끝까지 미룰 이유가 없는 셈입니다.
금리는 가입기간 2년 이상이면 연 3.1%가 적용되고, 종전 가입기간을 인정해 전환 즉시 최고금리를 받습니다.
가입기간 자체가 당첨에 얼마나 작용하는지는 청약통장 가입기간에, 가점 커트라인은 당첨 가점 커트라인에 정리해 두었습니다. 통장을 쓰지 않는 창구는 오피스텔 청약입니다.
이 표는 어떻게 만들었나
- 기준일: 2026년 10월 2일 조회
- 모집단: 한국부동산원이 공개하는 청약통장 종류별 가입현황 전수 85,744행(2015년 1월~2026년 7월 139개월 × 17개 시도 × 통장 4종 × 1·2순위).
- 방법: 월·지역·종류별 1순위·2순위 계좌수를 합산했습니다. ‘옛 통장’은 청약예금·청약부금·청약저축 셋을 더한 값입니다.
- 감소 속도: 전환 허용 시점(2024년 10월)을 기준으로 앞뒤 구간의 월평균 감소분을 따로 계산했습니다. 같은 길이가 아니라 15개월과 21개월 구간이라 추세 비교로만 읽어야 합니다.
이 숫자로 말할 수 없는 것
- 전환 건수 자체는 공개되지 않습니다. 옛 통장 감소분에는 해지·당첨 사용·사망 등이 섞여 있습니다.
- 사람 수가 아니라 계좌 수입니다. 한 사람이 통장을 둘 가질 수는 없지만, 미성년자 명의 통장 등이 포함됩니다.
- 2026년 8월 이후는 아직 집계되지 않았습니다. 가장 최근 값이 2026년 7월입니다.
- 금리와 전환 요건은 바뀔 수 있습니다. 기한 연장도 한시 조치라 공고를 다시 확인해야 합니다.
짚어둘 것
옛 청약통장은 1순위 자격은 갖췄는데 신청할 수 있는 공고가 절반뿐인 통장입니다. 바꿀 수 있는 기한이 2027년 9월 30일이고, 새로 열리는 주택 유형의 가입기간은 전환한 날부터 셉니다. 111만 개 중 하나를 갖고 있다면 기한보다 먼저 움직이는 쪽이 유리합니다.
본인 통장의 종류와 순위는 한국부동산원 청약홈이나 통장을 만든 은행에서 확인할 수 있습니다.
자주 묻는 질문
청약예금·청약부금·청약저축은 지금도 가입할 수 있나요?
아닙니다. 2015년 9월 1일부터 신규 가입이 중단됐습니다. 지금 새로 만들 수 있는 것은 주택청약종합저축뿐입니다. 다만 이미 가진 통장은 계속 쓸 수 있습니다.
옛 청약통장이 아직 얼마나 남아 있나요?
2026년 7월 기준 1,110,033개입니다. 청약예금 701,707개, 청약저축 289,469개, 청약부금 118,857개입니다. 신규 가입이 끊긴 2015년 9월의 2,353,669개에서 절반 아래로 줄었습니다.
종합저축으로 전환하면 무엇이 좋아지나요?
청약할 수 있는 주택 유형이 전부 열립니다. 청약저축은 국민주택만, 청약예금·부금은 민영주택만 신청할 수 있었는데 종합저축은 둘 다 됩니다. 금리도 가입기간 2년 이상이면 연 3.1%가 적용됩니다.
전환하면 그동안의 가입기간이 인정되나요?
절반만입니다. 원래 그 통장으로 청약할 수 있었던 주택 유형에는 기존 가입기간과 납입실적이 그대로 인정됩니다. 그런데 전환으로 새로 열린 주택 유형에는 전환한 뒤부터의 기간만 인정됩니다. 전환이 늦어질수록 새로 열린 쪽에서 불리해집니다.
전환 기한은 언제까지인가요?
2027년 9월 30일입니다. 원래 2026년 9월 30일이었는데 국토교통부가 1년 연장했습니다. 한시 조치라 기한이 지나면 전환 창구가 닫힙니다.
청약통장 전체 숫자는 늘고 있나요?
줄고 있습니다. 2022년 6월 28,599,279개가 정점이었고 2026년 7월에는 25,773,825개입니다. 4년 동안 282만 개, 약 10%가 줄었습니다.
참고 자료
이 글은 일반적인 생활 정보 제공을 목적으로 하며, 날짜·제도·시세 등은 변동될 수 있습니다. 중요한 결정 전에는 관련 기관의 공식 안내를 한 번 더 확인하시기 바랍니다. 최종 갱신: 2026년 10월 21일.